Accedi a tutte le piattaforme da un solo conto

Nvidia dopo il sell-off: tre strategie con le opzioni in vista degli utili
Opzioni 10 minutes to read
Riassunto: Nvidia arriva agli utili del 17 novembre 2026 dopo due forti ribassi in una settimana. L’articolo analizza tre strategie con le opzioni in vista dei risultati: vendere una put prima della pubblicazione, attendere i risultati prima di venderla oppure acquistare un put spread, evidenziando rischi e caratteristiche di ciascun approccio.
Come possono essere utilizzate le opzioni da un investitore che vede valore in Nvidia, ma non sa quale direzione prenderà il titolo?
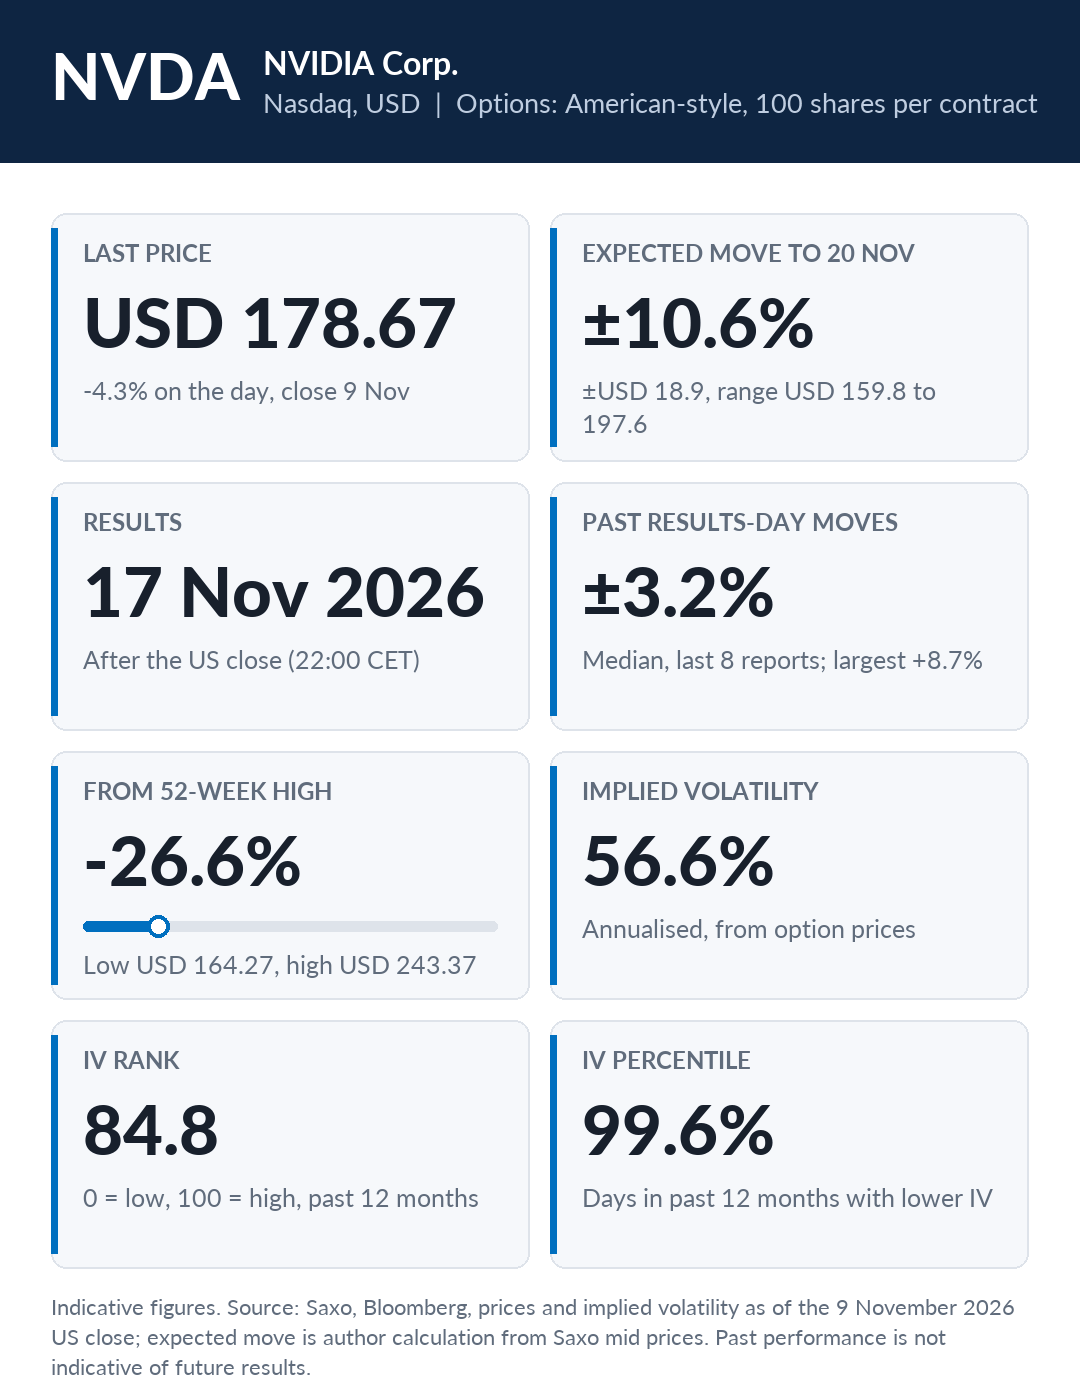
Informazioni chiave su Nvidia. Dati indicativi. Fonte: Saxo, Bloomberg, alla chiusura del mercato statunitense del 9 novembre 2026. Le performance passate non sono indicative di risultati futuri.
Nvidia ha subito due forti ribassi nell'arco di cinque giorni. Giovedì 5 novembre 2026 il titolo ha perso circa il 9% durante una vendita generalizzata dei titoli legati all'IA. Lunedì 9 novembre ha ceduto circa il 4%, chiudendo a 178,67 USD, mentre la maggior parte dei titoli dei semiconduttori era in rialzo. Il calo è arrivato dopo che l'amministratore delegato Jensen Huang ha riconosciuto di aver avuto una relazione con una donna che, secondo notizie di stampa, sarebbe sospettata dall'intelligence statunitense di raccogliere informazioni per la Cina. I consiglieri indipendenti stanno esaminando la vicenda e il consiglio di amministrazione ha dichiarato di mantenere la propria fiducia in Huang. (Fonte: Saxo, al 9 novembre 2026.) Le performance passate non sono indicative di risultati futuri.
Per un investitore interessato a Nvidia, gli interrogativi principali sono due. Il primo riguarda la domanda e il quadro politico e i risultati di martedì 17 novembre 2026, attesi dopo la chiusura del mercato statunitense (22:00 CET), potrebbero fornire le prime indicazioni. Il secondo riguarda il futuro di Huang, un'incertezza che i risultati trimestrali non potranno risolvere e che pone l'attenzione sul rischio legato alla forte dipendenza dell'azienda da una figura chiave. A nostro avviso, il business di Nvidia non sembra essere stato modificato direttamente dalla vicenda, ma si tratta di una valutazione e il titolo potrebbe registrare ulteriori ribassi o recuperare terreno. Gli esiti futuri sono incerti e possono comportare perdite.
Come funziona una cash-secured put
Vendere una put significa assumersi l'impegno di acquistare 100 azioni al prezzo di esercizio (strike) se, alla scadenza, il titolo si trova al di sotto di tale livello. In cambio, il venditore incassa un premio iniziale, che contribuisce al risultato complessivo della strategia. "Cash-secured" significa che sul conto viene mantenuta la liquidità necessaria per l'eventuale acquisto delle azioni: circa 16.000 USD nel caso di uno strike a 160 USD.
Il premio dell'opzione tende ad aumentare con la volatilità implicita, che riflette l'ampiezza delle oscillazioni attese dal mercato. In prossimità della pubblicazione dei risultati, la volatilità implicita tende spesso a essere più elevata. Anche il trascorrere del tempo incide sul valore dell'opzione: il decadimento temporale, noto come theta, ne riduce progressivamente il valore a parità di altre condizioni, un fattore generalmente favorevole per il venditore.
Sommando il prezzo della call e della put at-the-money con scadenza 20 novembre 2026 si ottiene una stima del movimento implicito nelle opzioni: circa 19 USD, equivalente a circa l'11% al rialzo o al ribasso. (Call 10,13 USD + put 8,78 USD allo strike 177,5 USD, per un totale di circa 18,90 USD; prezzi medi indicativi, Saxo, alla chiusura del mercato statunitense del 9 novembre 2026.)
Nota importante: le strategie e gli esempi presentati in questo articolo hanno finalità esclusivamente educative. Sono pensati per contribuire a strutturare il processo di analisi e non devono essere replicati o implementati senza un'attenta valutazione. Ogni investitore o trader deve svolgere le proprie verifiche e tenere conto della propria situazione finanziaria, della propria tolleranza al rischio e dei propri obiettivi di investimento prima di prendere qualsiasi decisione. È importante ricordare che investire nel mercato azionario comporta rischi e che è fondamentale prendere decisioni informate.
Profitto massimo: 300 USD, se Nvidia chiude a 160 USD o sopra tale livello alla scadenza
Tesi: un investitore disposto ad acquistare Nvidia a un prezzo più basso può incassare un premio assumendosi l'impegno di comprare il titolo a quel livello. In prossimità della pubblicazione dei risultati, la maggiore volatilità implicita tende ad aumentare il premio dell'opzione. Se alla scadenza il titolo si trova al di sopra dello strike, l'investitore conserva il premio e la put scade senza valore e il venditore non viene assegnato. Se invece si trova al di sotto dello strike, l'investitore può essere assegnato e acquistare 100 azioni al prezzo di esercizio, anche se il titolo dovesse essere sceso molto al di sotto di tale livello. Il premio ricevuto compensa solo parzialmente l'eventuale perdita.
La prima scadenza successiva alla pubblicazione dei risultati è venerdì 20 novembre 2026, la scadenza mensile standard. La scadenza di venerdì 18 dicembre 2026 offre un premio maggiore, ma mantiene la liquidità impegnata più a lungo.
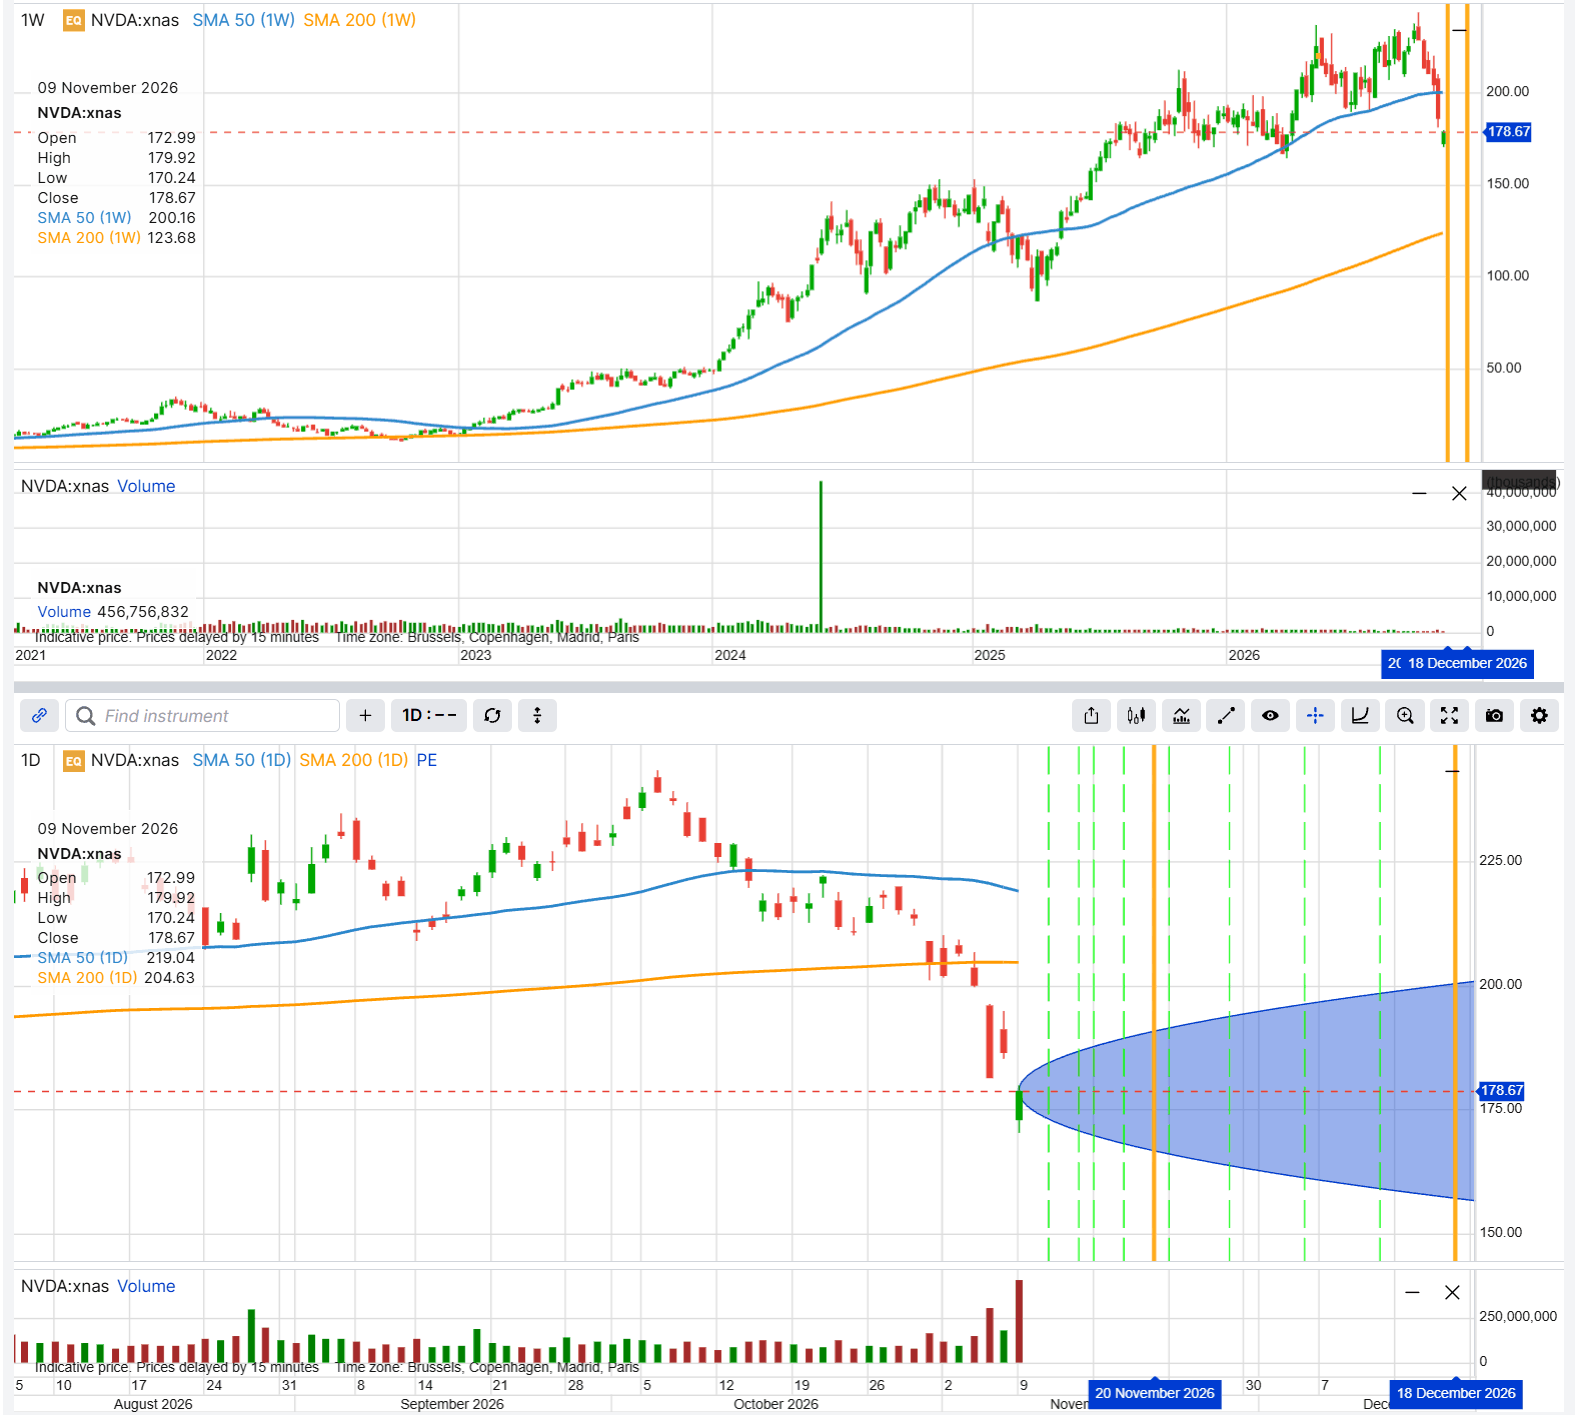
Grafico settimanale e giornaliero di Nvidia, con l'intervallo implicito ricavato dai prezzi delle opzioni con scadenza 18 dicembre 2026. Fonte: Saxo. Le performance passate non sono indicative di risultati futuri. Questo grafico è illustrativo e a scopo educativo; non è predittivo.
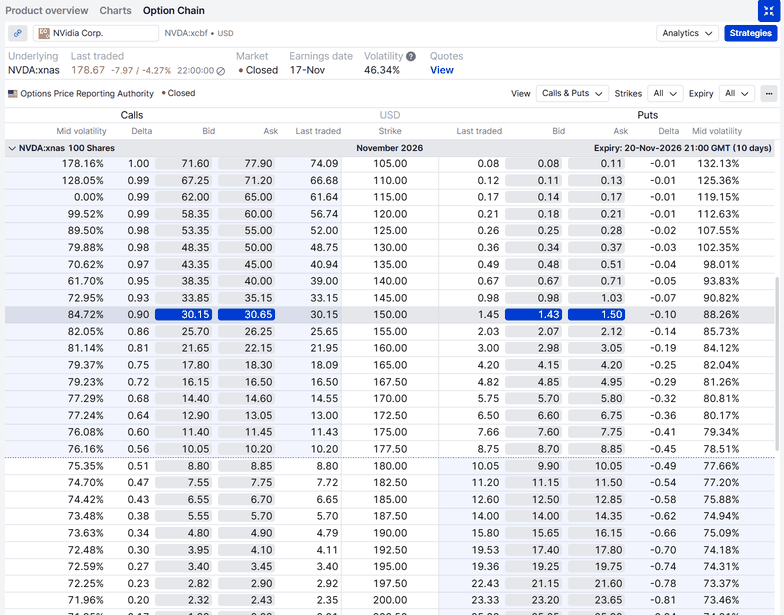
Put NVDA con scadenza 20 novembre 2026. Fonte: SaxoTrader (versione desktop). Solo a scopo illustrativo. Le performance passate non sono indicative di risultati futuri.
Gli esempi seguenti sono ipotetici e hanno esclusivamente finalità educative; non costituiscono consulenza né una raccomandazione di trading.
Struttura d'esempio (solo a scopo illustrativo, non una raccomandazione di trading)
- Vendere 1 NVDA 20 Nov 2026 160 put (prezzo limite USD 3,00 per azione, tra il denaro di 2,98 e la lettera di 3,05)
- Premio ricevuto: USD 300 per contratto
- Liquidità accantonata: USD 16.000
- Punto di pareggio alla scadenza: USD 157,00, pari al 12,1% sotto USD 178,67
- Profitto massimo: USD 300, solo se Nvidia chiude a o sopra 160
- Rischio massimo: USD 15.700, se Nvidia scendesse a zero e le azioni venissero assegnate a 160 USD
- (Fonte: Saxo, prezzi indicativi al close USA del 9 novembre 2026, prezzi limite inseriti in SaxoTrader (versione desktop); calcolo dell'autore)
Questa strategia comporta rischi significativi: al di sotto dello strike, l'investitore è esposto a perdite analoghe a quelle derivanti dal possesso delle azioni acquistate al prezzo di esercizio, al netto del premio ricevuto. Costi e commissioni si applicano a ogni singola gamba e variano in base al conto e alla sede; verificare le tariffe applicabili prima di aprire una posizione.
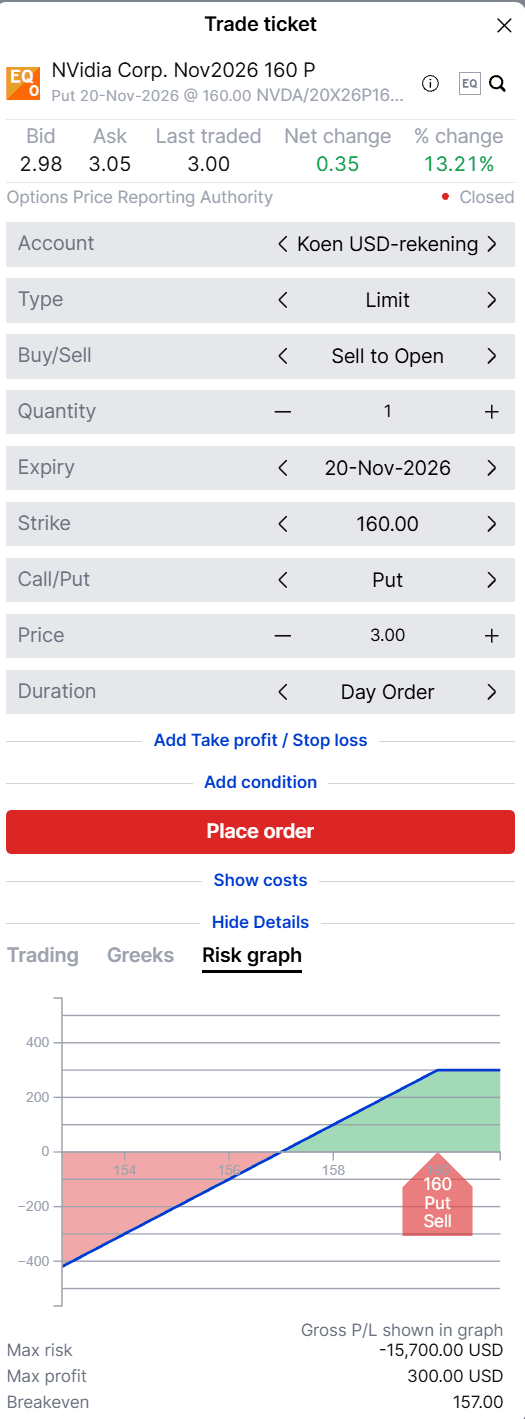
Grafico del rischio di una put short con strike a 160 USD. Fonte: SaxoTrader (versione desktop). Questo grafico è illustrativo e a scopo educativo; non è predittivo. Le performance passate non sono indicative di risultati futuri.
La put con strike a 160 USD e scadenza 18 dicembre 2026 vale circa 5,50 USD per azione, con un punto di pareggio vicino a 154,50 USD, ma la maggiore durata lascia anche più tempo al titolo per scendere. Tutti i premi indicati si basano su prezzi medi alla chiusura del 9 novembre e non rappresentano quotazioni in tempo reale.
Spunto strategico: lo strike conta più del premio. In questo contesto, lo strike rappresenta il prezzo al quale l'investitore deve essere effettivamente disposto ad acquistare le azioni.
Percorso 2: vendere una put dopo la pubblicazione
Tesi: lo stesso investitore è disposto ad acquistare Nvidia a un prezzo più basso, ma preferisce non assumersi il rischio legato alla pubblicazione dei risultati. Invece di vendere la put oggi, attende la comunicazione dei dati e valuta l'operazione all'apertura di mercoledì 18 novembre 2026 (15:30 CET), quando i risultati e la prima reazione del mercato saranno già noti.
Attendere offre due vantaggi. Il primo è evitare il rischio di un forte movimento del titolo immediatamente dopo la pubblicazione: una put venduta prima dei risultati continua infatti a esporre il venditore all'obbligo di acquistare le azioni allo strike in caso di assegnazione, anche se il titolo dovesse aprire molto più in basso. Il secondo è una maggiore flessibilità nella scelta dello strike. Se Nvidia scendesse dopo i risultati, l'investitore potrebbe valutare uno strike più basso e più vicino al nuovo prezzo del titolo. Se invece salisse, potrebbe scegliere uno strike ancora coerente con il prezzo al quale sarebbe disposto ad acquistare le azioni oppure decidere di non vendere alcuna put. In ogni caso, una volta venduta la put, rimane il rischio di assegnazione se il titolo scende al di sotto dello strike.
Il costo di questa maggiore flessibilità è generalmente un premio inferiore. Una parte del premio disponibile prima dei risultati riflette infatti l'incertezza legata alla pubblicazione: la scadenza che comprende l'evento presenta una volatilità implicita significativamente più elevata rispetto alle altre scadenze, come mostra il grafico. Una volta pubblicati i risultati, questa componente aggiuntiva tende normalmente a ridursi rapidamente, un fenomeno noto come crollo della volatilità implicita (IV crush). A parità di prezzo del titolo e delle altre condizioni, la put con strike a 160 USD e scadenza 18 dicembre, indicata a circa 5,50 USD il 9 novembre, potrebbe quindi avere un valore inferiore il 18 novembre. In caso di rialzo del titolo, inoltre, gli strike disponibili potrebbero trovarsi più lontani dal prezzo al quale l'investitore sarebbe stato disposto ad acquistare Nvidia.
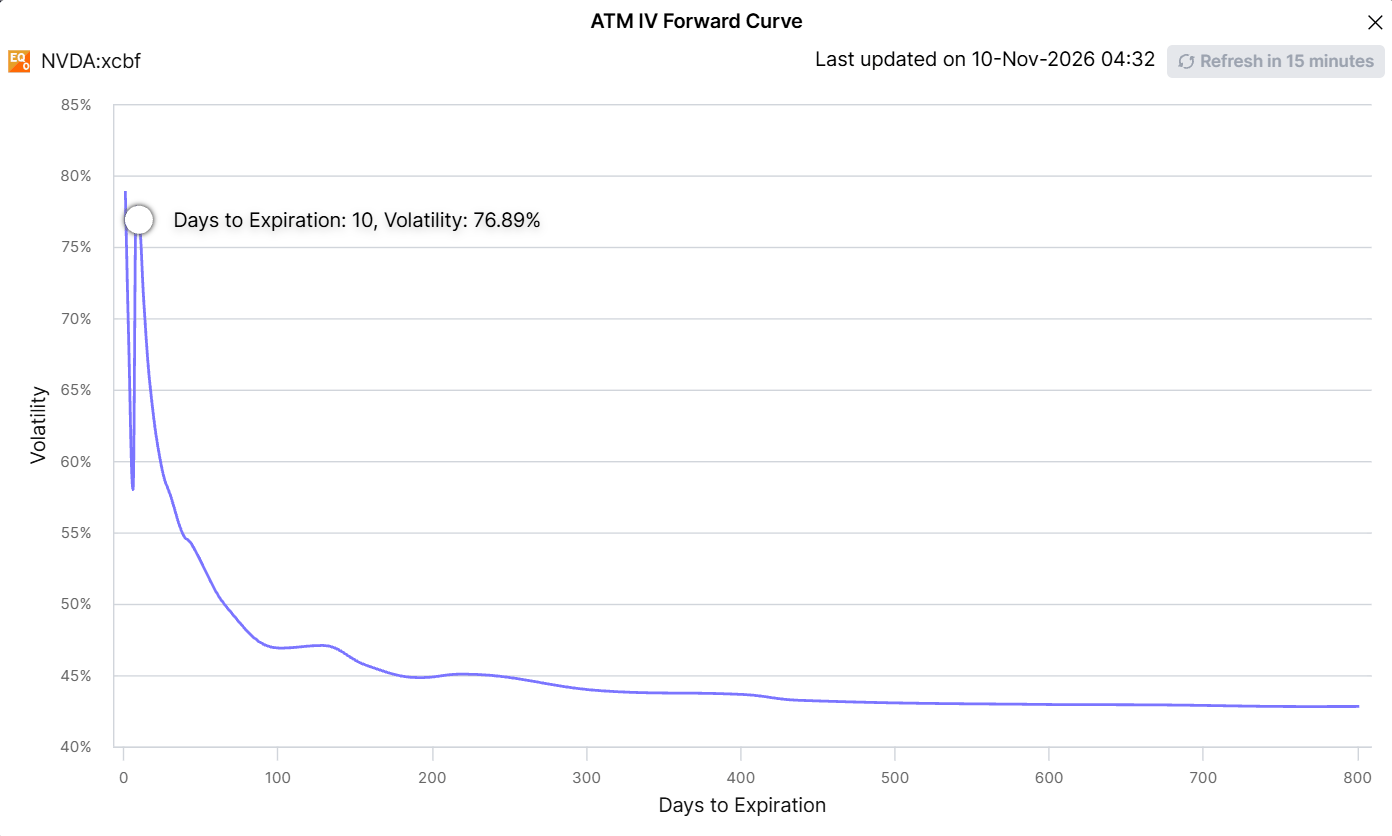
Volatilità implicita at-the-money di Nvidia in funzione dei giorni alla scadenza, alla chiusura del mercato statunitense del 9 novembre 2026. Il picco corrisponde alla scadenza che comprende la pubblicazione dei risultati. Fonte: SaxoTrader (versione desktop). Questo grafico è illustrativo e a scopo educativo; non è predittivo. Le performance passate non sono indicative di risultati futuri.
Attendere consente di evitare l'esposizione diretta della posizione al movimento immediatamente successivo alla pubblicazione dei risultati, ma non elimina le altre fonti di rischio. Resta, in particolare, la questione legata a Huang. Tre presidenti di commissioni della Camera hanno invitato Huang a partecipare a un briefing a porte chiuse il 18 novembre, lo stesso giorno dell'eventuale ingresso, e al 7 novembre Nvidia non aveva comunicato se avrebbe partecipato (Fonte: Fox Business, al 7 novembre 2026). Anche la revisione avviata dal consiglio di amministrazione potrebbe produrre nuovi sviluppi in qualsiasi momento. In entrambi gli scenari resta quindi il rischio di essere assegnati e acquistare le azioni allo strike, anche qualora il loro valore di mercato fosse inferiore. I costi e le commissioni si applicano e variano in base al conto e alla sede; verificare le tariffe applicabili prima di aprire una posizione. Le opzioni comportano un elevato rischio di perdita rapida e non sono adatte a tutti gli investitori.
Percorso 3: un put spread in caso di ulteriori ribassi
I percorsi 1 e 2 si rivolgono a un investitore disposto ad acquistare Nvidia. Altri investitori potrebbero invece possedere già il titolo e voler limitare l'impatto di un ulteriore ribasso. Un put spread presenta una perdita massima definita e, in un contesto di volatilità implicita elevata, può avere un costo inferiore rispetto all'acquisto di una singola put. La strategia combina l'acquisto di una put con strike più alto, che aumenta di valore se Nvidia scende, con la vendita di una put con strike più basso, il cui premio contribuisce a ridurre il costo della prima. Il profitto massimo viene raggiunto allo strike inferiore. Se invece Nvidia resta invariata o sale, è possibile perdere l'intero costo iniziale della strategia.
L'esempio seguente è ipotetico e ha esclusivamente finalità educative; non costituisce consulenza né una raccomandazione di trading.
Struttura d'esempio (solo a scopo illustrativo, non una raccomandazione di trading)
- Comprare 1 NVDA 20 Nov 2026 170 put (mid circa USD 5,75 per azione)
- Vendere 1 NVDA 20 Nov 2026 150 put (mid circa USD 1,47 per azione)
- Debito netto: USD 5,75 meno USD 1,47 è circa USD 4,28 al mid; il ticket d'ordine si muove in step da 5 centesimi, quindi l'esempio usa un limite a USD 4,25, USD 425 per spread
- Profitto massimo: USD 20 meno USD 4,25 per azione, USD 1.575 per spread, se Nvidia chiude a o sotto 150
- Rischio massimo: il debito netto, USD 425, se Nvidia chiude a o sopra 170
- Punto di pareggio alla scadenza: USD 170 meno USD 4,25, USD 165,75
- (Fonte: Saxo, prezzi indicativi al close USA del 9 novembre 2026, prezzi limite inseriti in SaxoTrader (versione desktop); calcolo dell'autore)
Questa strategia presenta un rischio definito ma significativo: l'intero debito netto può essere perso se il titolo non scende sufficientemente. La put venduta comporta inoltre un rischio di assegnazione anticipata. Costi e commissioni si applicano a ciascuna gamba e variano in base al conto e alla sede; verificare le tariffe applicabili prima di aprire una posizione.
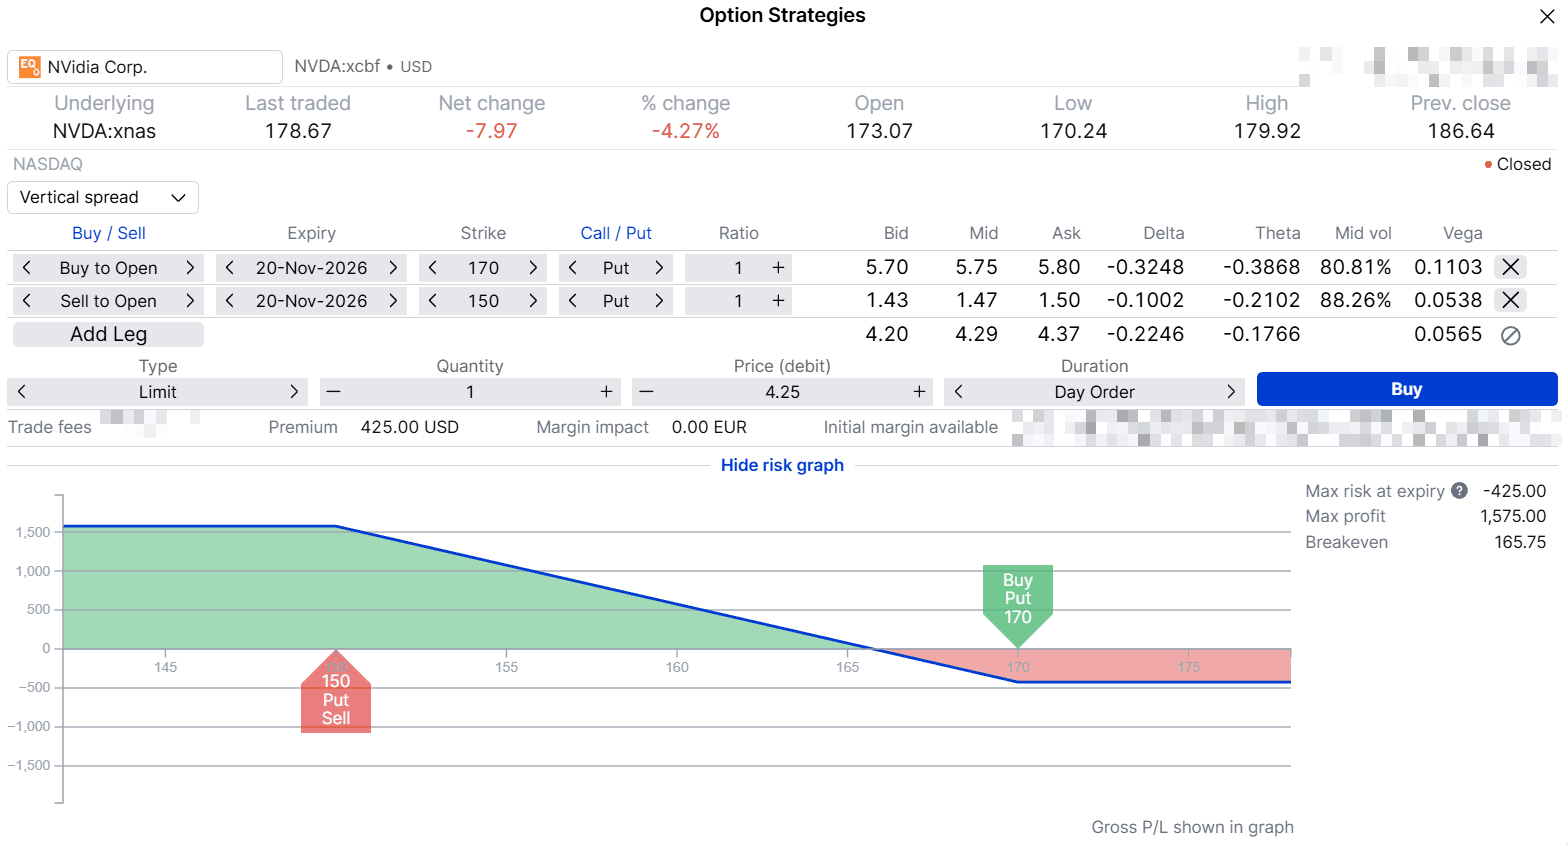
Grafico del rischio di un put spread. Fonte: SaxoTrader (versione desktop). Questo grafico è illustrativo e a scopo educativo; non è predittivo. Le performance passate non sono indicative di risultati futuri.
Se Nvidia chiude a 170 USD o al di sopra di tale livello alla scadenza, entrambe le opzioni scadono senza valore e viene perso l'intero debito netto.
Punti da verificare prima di aprire una posizione:
- Gli spread denaro/lettera e i volumi disponibili a ciascuno strike
- Nel caso della put garantita in contanti, la liquidità necessaria per acquistare 100 azioni e la disponibilità a mantenerle anche qualora la situazione legata all'amministratore delegato dovesse peggiorare
- Nel caso del put spread, che la perdita massima potenziale sia compatibile con il rischio che l'investitore è disposto ad assumere
- Un piano di uscita, considerando che le posizioni possono generalmente essere chiuse prima della scadenza
Nota sull'assegnazione: Le opzioni su Nvidia sono di stile americano. Il venditore di una put, compresa la gamba venduta di un put spread, può quindi essere soggetto ad assegnazione anticipata, in particolare quando l'opzione è in-the-money e in prossimità della scadenza. Chi acquista un'opzione non è invece soggetto al rischio di assegnazione.
Considerazioni finali
Le opzioni offrono diversi modi per costruire un'esposizione a differenti scenari su Nvidia. Vendere una put prima della pubblicazione dei risultati consente generalmente di incassare un premio più elevato, mentre attendere i risultati può ridurre l'incertezza legata all'evento, ma anche il premio disponibile. Un put spread, invece, può beneficiare di un ulteriore ribasso entro un intervallo definito, con una perdita massima prestabilita per la strategia.Nessuna di queste strategie elimina il rischio e anche decidere di non aprire una posizione rappresenta una scelta. Le opzioni comportano un elevato rischio di perdita rapida e non sono adatte a tutti gli investitori.
Restano due interrogativi distinti: la solidità del business, su cui i risultati trimestrali potranno fornire nuove indicazioni, e la continuità della leadership, su cui potrebbe essere necessario attendere più a lungo. Una strategia che tenga conto soltanto di uno di questi fattori potrebbe quindi non riflettere pienamente i rischi presenti.
L'autore non detiene posizioni in alcuno degli strumenti menzionati in questo articolo e si impegna ad attendere almeno 24 ore dalla pubblicazione prima di negoziare gli stessi strumenti.
Le opzioni sono prodotti complessi e ad alto rischio e richiedono conoscenza, esperienza di investimento e, in molti casi, un'elevata accettazione del rischio. Il trading di opzioni è altamente speculativo e non è adatto a tutti gli investitori a causa dei rischi connessi. La negoziazione di opzioni comporta un rischio elevato. Le opzioni acquistate possono scadere senza valore, con la conseguente perdita dell'investimento iniziale (premio e costi), mentre le opzioni vendute possono comportare per l’investitore perdite sostanziali (potenzialmente illimitate). Prima di investire in opzioni, è necessario essere ben informati sul funzionamento e sui rischi di tali prodotti.
| Articoli correlati |
|---|
| Potare e piantare dopo la tempesta: come un sell-off cambia due trade su opzioni | 6 nov 2026 Risultati Novo Nordisk: le azioni sono danesi, le opzioni americane. Cosa cambia? | 29 ott 2026 Trimestrale Novartis: cosa prezzano davvero le opzioni | 23 ott 2026 CoreWeave, l’allarme sui bond fa salire il premio delle put | 21 ott 2026 IV crush spiegato: cosa cambia davvero per chi opera in opzioni | 9 apr 2026 Opzioni e trimestrali: strategie di trading a rischio definito | 31 mar 2026 |